Aktualności
Wykład gościnny profesora Romana Pasechnika z Lund University na Wydziale Ekonomii i Finansów UR
Od fizyki cząstek elementarnych do rynków finansowych – interdyscyplinarne spojrzenie na złożoność i niepewność
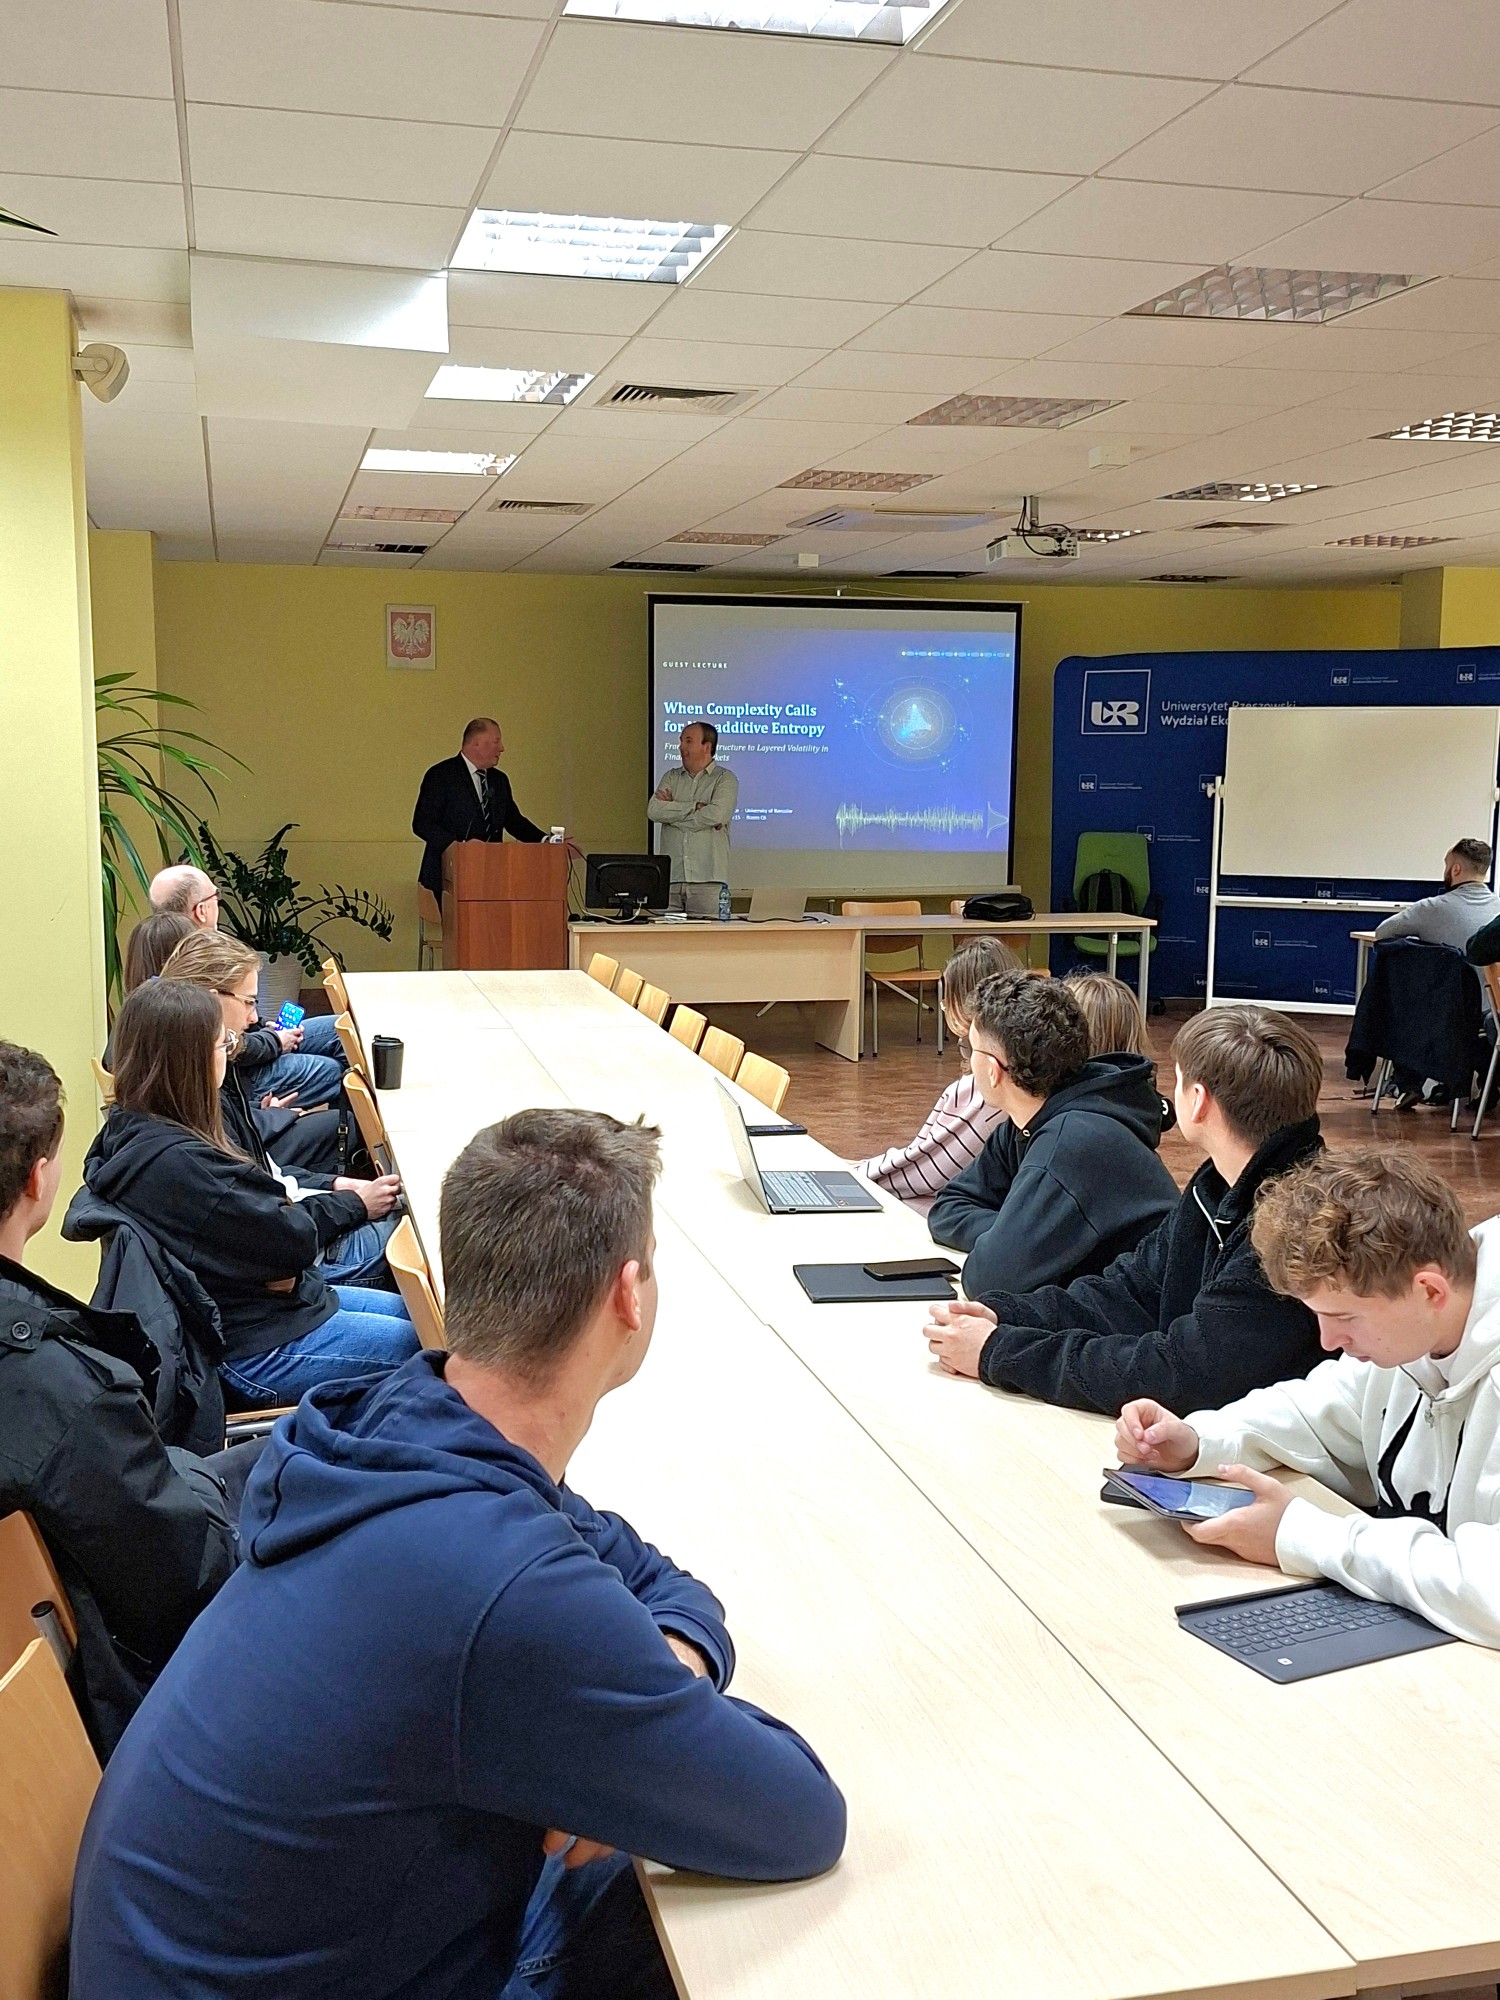
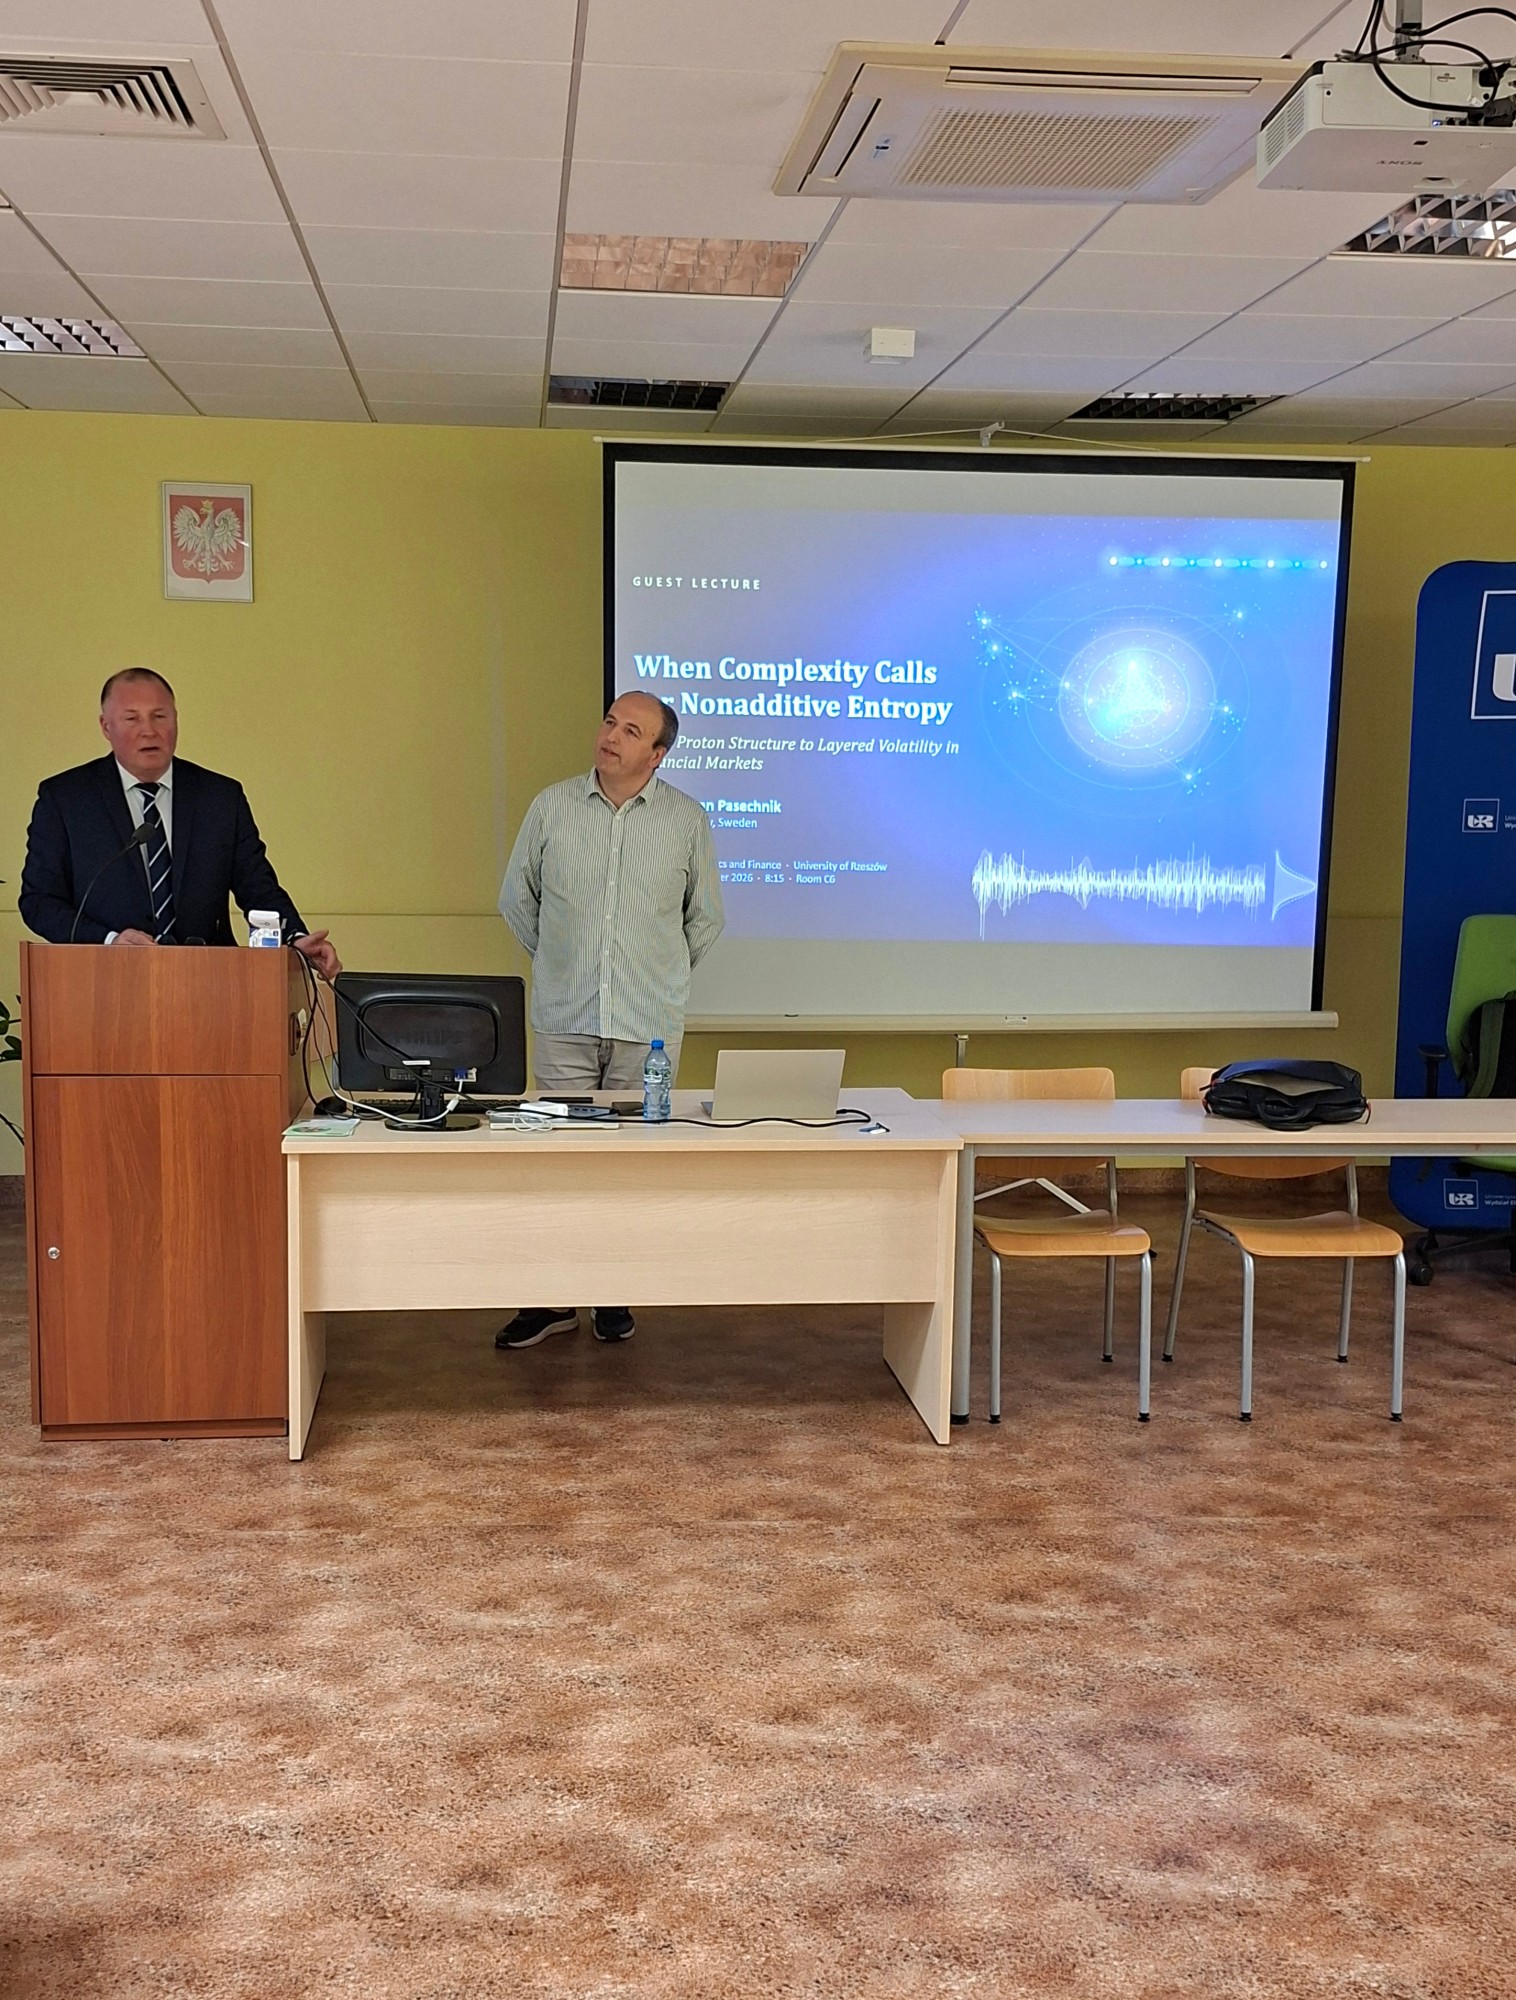
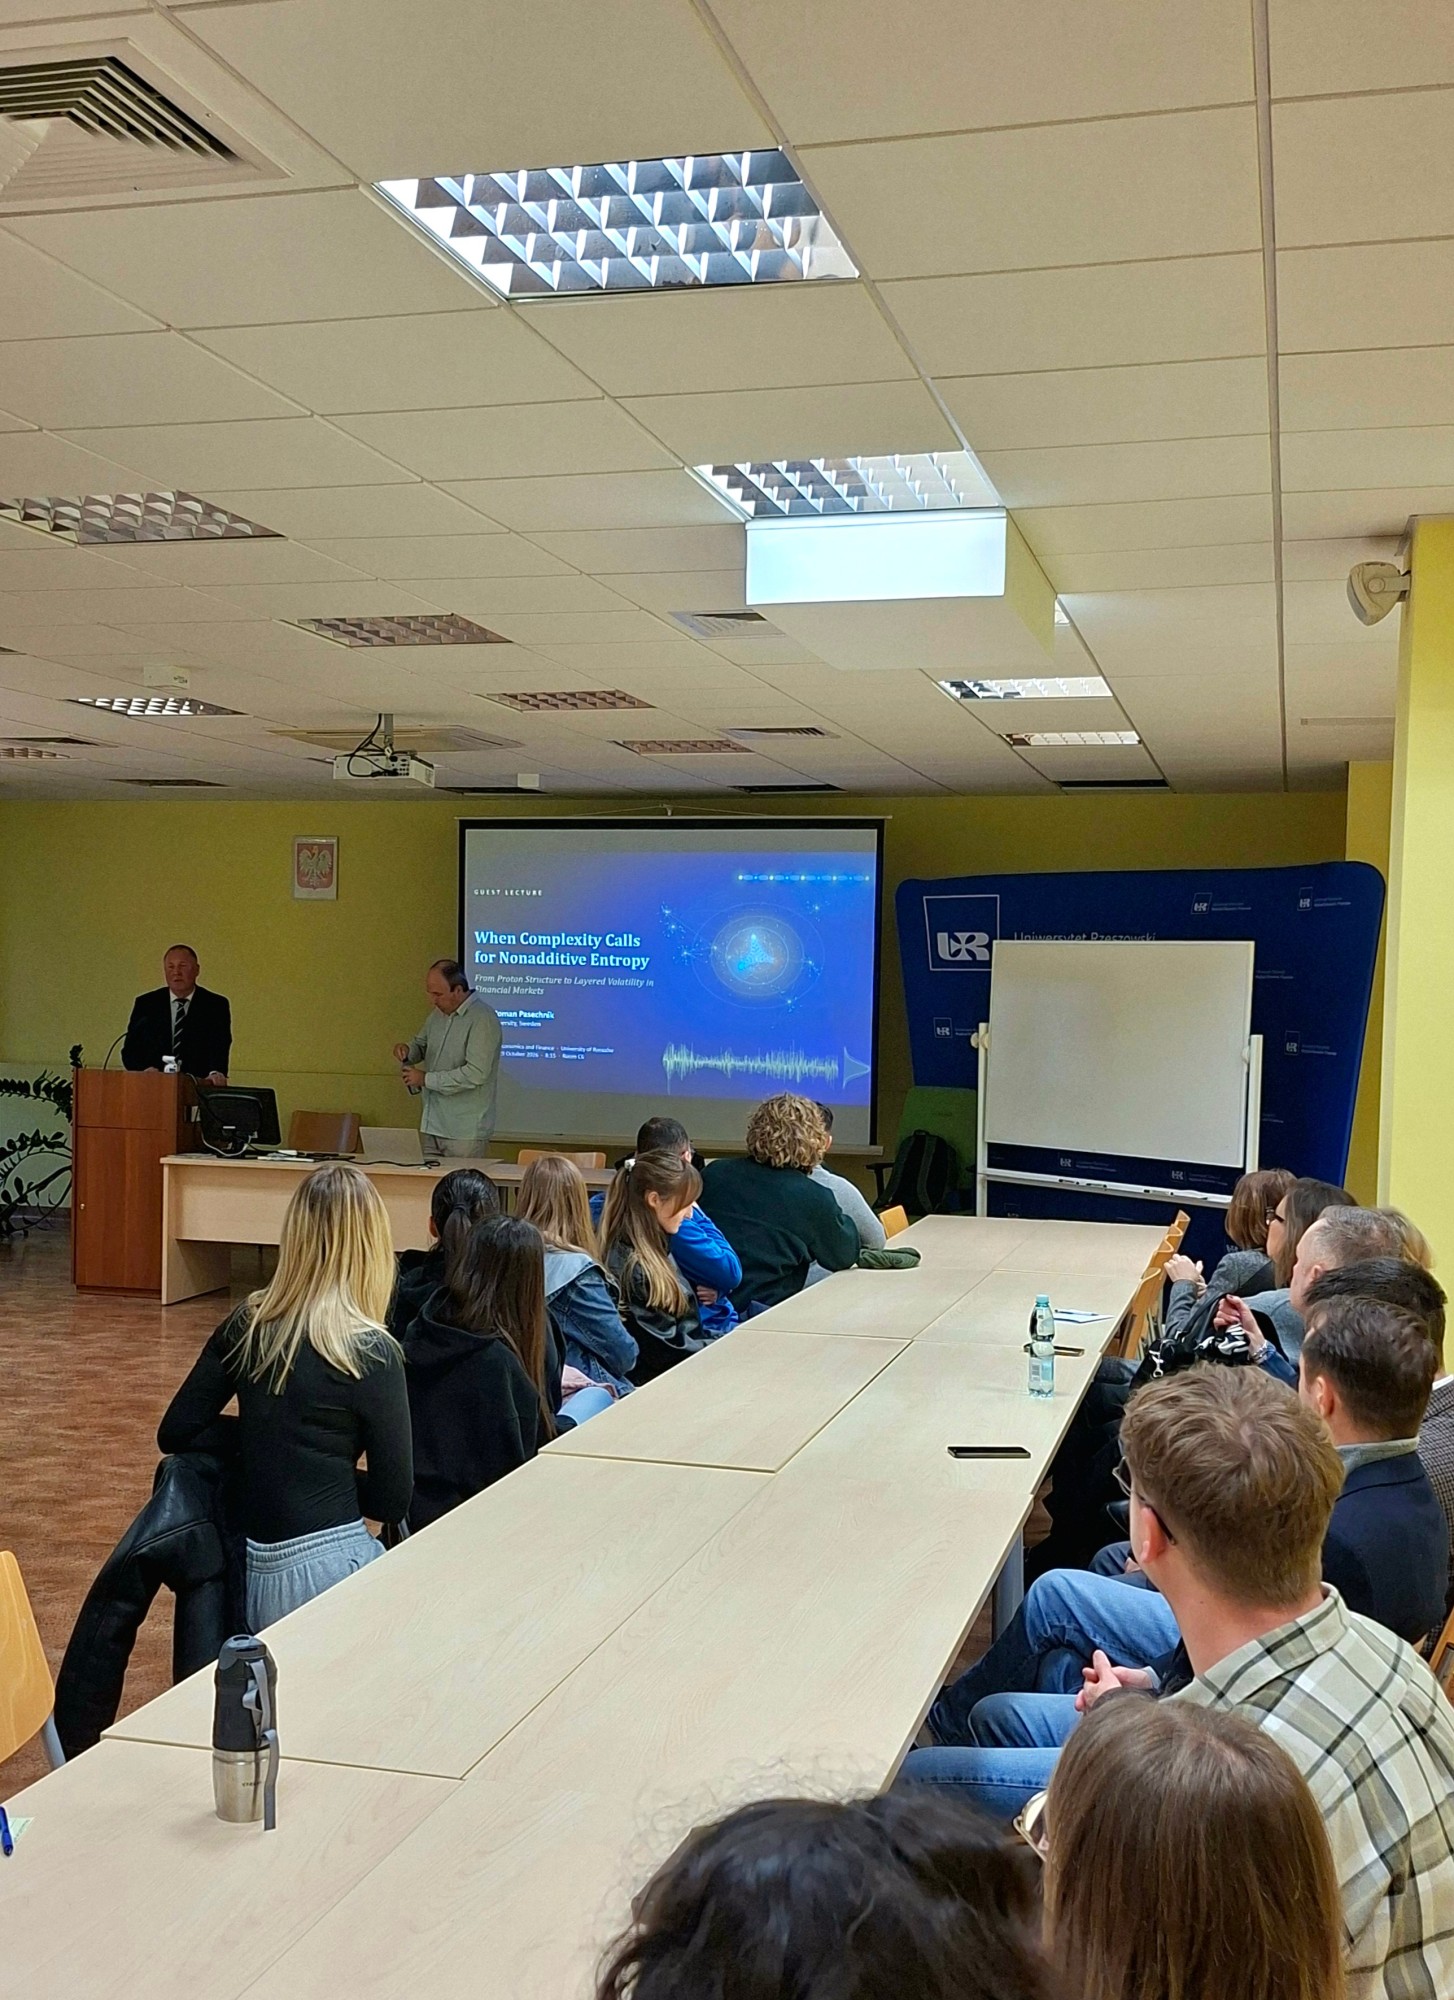
29 października 2026 roku na Wydziale Ekonomii i Finansów Uniwersytetu Rzeszowskiego odbył się wykład gościnny prof. Romana Pasechnika z Lund University w Szwecji, specjalizującego się w fizyce jądrowej i chemii obliczeniowej.
Wykład zatytułowany „When Complexity Calls for Nonadditive Entropy: From Proton Structure to Layered Volatility in Financial Markets” poświęcony był zagadnieniom złożoności układów, entropii nieaddytywnej oraz możliwościom wykorzystania narzędzi matematycznych wywodzących się z fizyki do badania zjawisk ekonomicznych i finansowych.
Tematyka spotkania stanowiła przykład interdyscyplinarnego podejścia do badań naukowych, łączącego fizykę, matematykę, statystykę i ekonomię.
Złożoność jako wspólna cecha zjawisk fizycznych i ekonomicznych
Punktem wyjścia do rozważań była koncepcja układów złożonych, których zachowania nie można w pełni wyjaśnić przez analizę pojedynczych elementów.
Zarówno w fizyce, jak i w ekonomii obserwujemy systemy składające się z wielu wzajemnie oddziałujących części. Ich interakcje prowadzą do powstawania zjawisk zbiorowych, nieliniowości oraz zachowań trudnych do przewidzenia.
W przypadku rynków finansowych oznacza to, że zmiany cen aktywów nie zawsze wynikają z oddziaływania pojedynczych, niezależnych czynników. Są rezultatem współzależności między inwestorami, instytucjami finansowymi, przepływami informacji, oczekiwaniami i reakcjami uczestników rynku.
Takie powiązania mogą prowadzić do nagłych zmian zmienności, kumulacji ryzyka oraz występowania zdarzeń ekstremalnych.
Entropia nieaddytywna – inne podejście do pomiaru niepewności
Centralnym pojęciem tematyki wykładu była entropia nieaddytywna, stanowiąca rozszerzenie klasycznych koncepcji opisu niepewności i organizacji układów.
W tradycyjnym podejściu, przy odpowiednich założeniach o niezależności układów, entropia całego systemu jest sumą entropii jego części. W wielu układach złożonych takie założenie nie pozwala jednak dostatecznie dobrze opisać występujących zależności.
Entropia nieaddytywna umożliwia uwzględnienie bardziej złożonych struktur statystycznych, w tym długozasięgowych korelacji, zależności między elementami systemu oraz rozkładów odbiegających od klasycznych modeli probabilistycznych.
Jednym z najważniejszych przykładów takiego podejścia jest entropia Tsallisa, rozwijana w ramach statystyki nieekstensywnej.
Znaczenie tej koncepcji polega na możliwości badania systemów, w których wzajemne zależności między elementami mają istotny wpływ na zachowanie całości.
Od struktury protonu do zachowania rynków finansowych
Szczególnie interesującym aspektem tematyki wykładu było zestawienie dwóch pozornie odległych obszarów badawczych: struktury protonu oraz zmienności rynków finansowych.
W fizyce cząstek elementarnych badanie struktury protonu wymaga analizy oddziaływań między jego składnikami oraz procesów zachodzących na różnych skalach.
Z kolei na rynkach finansowych zmienność może powstawać na wielu poziomach – od krótkookresowych reakcji inwestorów na informacje, przez zmiany płynności i nastrojów rynkowych, aż po długookresowe procesy makroekonomiczne.
Wspólnym elementem tych zagadnień jest potrzeba stosowania modeli umożliwiających opis złożonych współzależności i zjawisk występujących na różnych skalach.
Nie oznacza to, że rynki finansowe funkcjonują według tych samych praw co cząstki elementarne. Podobieństwo dotyczy przede wszystkim narzędzi matematycznych i statystycznych, które mogą być wykorzystywane do analizy obu kategorii zjawisk.
Warstwowa zmienność rynków finansowych
Istotnym zagadnieniem wynikającym z tytułu wykładu była również koncepcja layered volatility, czyli warstwowego charakteru zmienności finansowej.
Zmienność cen instrumentów finansowych nie musi być jednorodna ani stała w czasie. Może odzwierciedlać jednoczesne oddziaływanie wielu mechanizmów funkcjonujących w różnych horyzontach czasowych i na różnych poziomach rynku.
Przykładowo krótkoterminowe fluktuacje cen mogą współwystępować z długookresowymi trendami, a lokalne zaburzenia mogą wzmacniać się poprzez zależności między instytucjami i segmentami rynku.
W takich warunkach szczególnego znaczenia nabiera identyfikacja nieliniowych zależności, koncentracji zmienności i prawdopodobieństwa zdarzeń ekstremalnych.
Koncepcje entropii nieaddytywnej mogą stanowić uzupełnienie tradycyjnych metod statystycznych wykorzystywanych w analizie ryzyka finansowego. Ich przydatność wymaga jednak każdorazowo empirycznej oceny i porównania z alternatywnymi modelami.
Znaczenie interdyscyplinarności w badaniach ekonomicznych
Tematyka wykładu wskazuje na potencjał wykorzystywania metod wypracowanych w naukach ścisłych do analizy problemów ekonomicznych.
Współczesne rynki finansowe charakteryzują się dużą dynamiką, silnymi współzależnościami oraz podatnością na gwałtowne zmiany. Ich zrozumienie wymaga nie tylko klasycznych narzędzi ekonomicznych, lecz również metod umożliwiających analizę złożonych struktur danych i procesów nieliniowych.
Połączenie metod fizyki statystycznej, modelowania matematycznego i analizy ekonomicznej otwiera nowe możliwości badań nad stabilnością systemów finansowych, mechanizmami powstawania ryzyka oraz zachowaniem rynków w warunkach niepewności.
Spotkanie z profesorem Romanem Pasechnikiem stanowiło cenną okazję do zaprezentowania społeczności akademickiej Wydziału Ekonomii i Finansów Uniwersytetu Rzeszowskiego interdyscyplinarnego spojrzenia na współczesne wyzwania badawcze.
Wydział Ekonomii i Finansów składa Profesorowi serdeczne podziękowania za przyjęcie zaproszenia oraz udział w wydarzeniu, które sprzyja rozwijaniu międzynarodowej współpracy naukowej i wymianie doświadczeń między przedstawicielami różnych dyscyplin.